Domain e-buy.de kaufen?
Wir ziehen mit dem Projekt
e-buy.de um.
Sind Sie am Kauf der Domain
e-buy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-buy.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
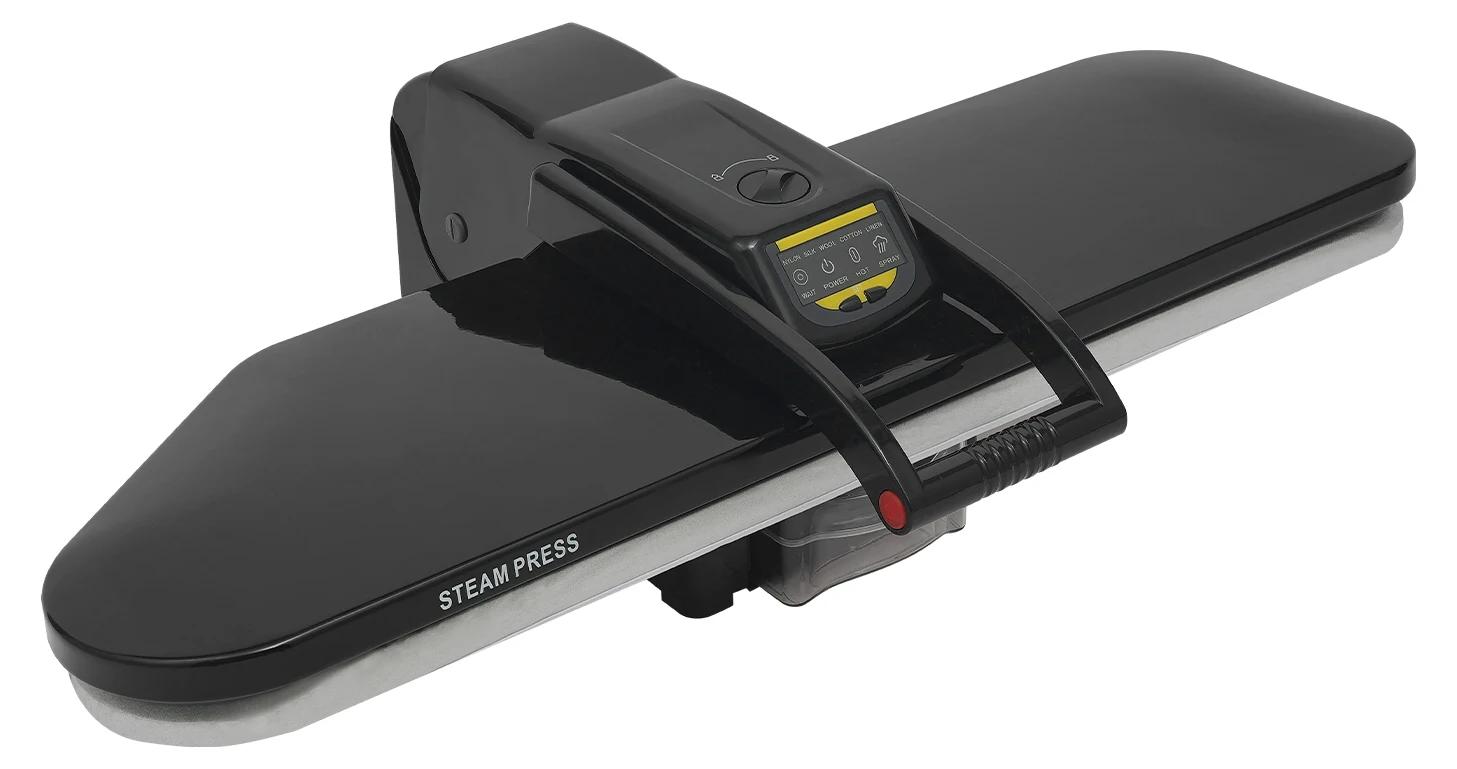
Dampfpresse - Professionelle elektrische Bügelpresse - 91,4 cm - 5 Stoffeinstellungen - Für Kleidung und Gardinen - Für Haushalt und WäschereiDiese leistungsstarke Dampfbügelpresse glättet Kleidung schnell und zuverlässig. Mit 1.600 W, kräftigem Dampf und fünf Stoffprogrammen sorgt sie für gepflegte Ergebnisse bei vielen Textilien. Ihre Vorteile Große Bügelfläche für effizientes ArbeitenFünf Temperaturprogramme für Nylon, Seide, Wolle, Baumwolle und Leinen120 g Dampf pro Minute und 3 Minuten AufheizzeitLCD-Anzeige, einfache Tastenbedienung und SicherheitsabschaltungRobuste, hitzebeständige und rosthemmende Materialien Effizientes Bügeln Die 36 cm große Bügelfläche und die starke Dampfleistung glätten auch hartnäckige Falten schnell. Zwei Dampftasten am Griff ermöglichen eine bequeme Bedienung. Schonende Temperaturwahl Die fünf Einstellungen mit einem Temperaturbereich von 90 bis 200 °C erleichtern die passende Pflege empfindlicher und robuster Stoffe. Sicher und komfortabel Nach 15 Minuten ohne Nutzung wechselt das Gerät nach einem kurzen Signal in den Standby-Modus. Die Selbstverriegelung, der praktische Wassertankgriff, ab702,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **

Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Dampfpresse - Professionelle elektrische Bügelpresse - 91,4 cm - 5 Stoffeinstellungen - Für Kleidung und Gardinen - Für Haushalt und WäschereiDiese leistungsstarke Dampfbügelpresse glättet Kleidung schnell und zuverlässig. Mit 1.600 W, kräftigem Dampf und fünf Stoffprogrammen sorgt sie für gepflegte Ergebnisse bei vielen Textilien. Ihre Vorteile Große Bügelfläche für effizientes ArbeitenFünf Temperaturprogramme für Nylon, Seide, Wolle, Baumwolle und Leinen120 g Dampf pro Minute und 3 Minuten AufheizzeitLCD-Anzeige, einfache Tastenbedienung und SicherheitsabschaltungRobuste, hitzebeständige und rosthemmende Materialien Effizientes Bügeln Die 36 cm große Bügelfläche und die starke Dampfleistung glätten auch hartnäckige Falten schnell. Zwei Dampftasten am Griff ermöglichen eine bequeme Bedienung. Schonende Temperaturwahl Die fünf Einstellungen mit einem Temperaturbereich von 90 bis 200 °C erleichtern die passende Pflege empfindlicher und robuster Stoffe. Sicher und komfortabel Nach 15 Minuten ohne Nutzung wechselt das Gerät nach einem kurzen Signal in den Standby-Modus. Die Selbstverriegelung, der praktische Wassertankgriff, ab702,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
6er-Probierpaket »Best Buy Bordeaux«Vom Best-Buy-Bordeaux bis zur Weltspitze! Entdecken Sie die fabelhafte Welt des Bordeauxweins anhand ausgesuchter Rotweine, die für den Einstieg wie gemacht sind. 3x2 charaktervolle, preiswerte und unkomplizierte Tropfen erhalten Sie in einem attraktiven Probierpaket für eine spannende Bordeauxweinprobe. Das ganze Paket gibt es zum einmaligen Vorzugspreis.Das Bordelais ist das berühmteste Weinbaugebiet der Welt. Zu verdanken hat es sein Renommee vor allem den trockenen Rotweinen, die im Westen Frankreichs unter besonderen Bedingungen entstehen. Doch es sind längst nicht nur die Gewächse aus der ersten Reihe, die das Image des Bordeauxweins prägen. Ihre Identität erhält die Weinregion mittlerweile auch durch vergleichsweise preiswerte Tropfen, die hochwertig, frisch und facettenreich auf den Markt gelangen und schon in jungen Jahren großen Genuss versprechen.So erfreue sich auch junge Rotweine zunehmender Beliebtheit. Mit der regionalen AOC Bordeaux oder der subregionalen AOC Côtes de Bordeaux gelabelt, bieten sie ein Trinkvergnügen, das die typische Struktur und Eleganz des Bordeauxweins repräsentiert, dabei aber sehr zugänglich und unkompliziert bleibt.57,00 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Management Buy-OutManagement Buy-Out , Handbuch für Recht und Praxis , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20241020, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Weitnauer, Wolfgang, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 350, Abbildungen: mit Abbildungen, Keyword: Asset Deal; Buy-In; Closing; Finanzierung; IBO; Institutioneller Buy-Out; MBI; MBO; ManagementBuyOut; Share Deal, Fachschema: Handelsrecht~Business / Management~Management~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 339 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.